mehr zur Krankenversicherung in der Türkei!
jetzt kostenlos vergleichen
Jetzt vergleichen → Kostenlose Beratung →Reiseversicherung Türkei Herbstferien 2026: Was du wirklich brauchst
Eine Woche Türkei in den Herbstferien klingt für viele nach einem entspannten, überschaubaren Urlaub. Versicherungstechnisch steckt darin aber ein Punkt, den viele einfach nicht auf dem Schirm haben: Die Europäische Krankenversicherungskarte gilt in der Türkei nicht. Stattdessen greift das deutsch-türkische Sozialversicherungsabkommen – mit eigenen Regeln und eigenem Papierkram. Ein zweites Kostenrisiko bleibt bei der Reiseversicherung Türkei so oder so bestehen:
Einen Krankenrücktransport nach Deutschland zahlt die gesetzliche Krankenkasse grundsätzlich nicht. Für eine vierköpfige Familie kann sich deshalb eine Kombination aus Auslandskrankenversicherung und (je nach Reisepreis), Reiserücktritt sowie Reiseabbruch lohnen.
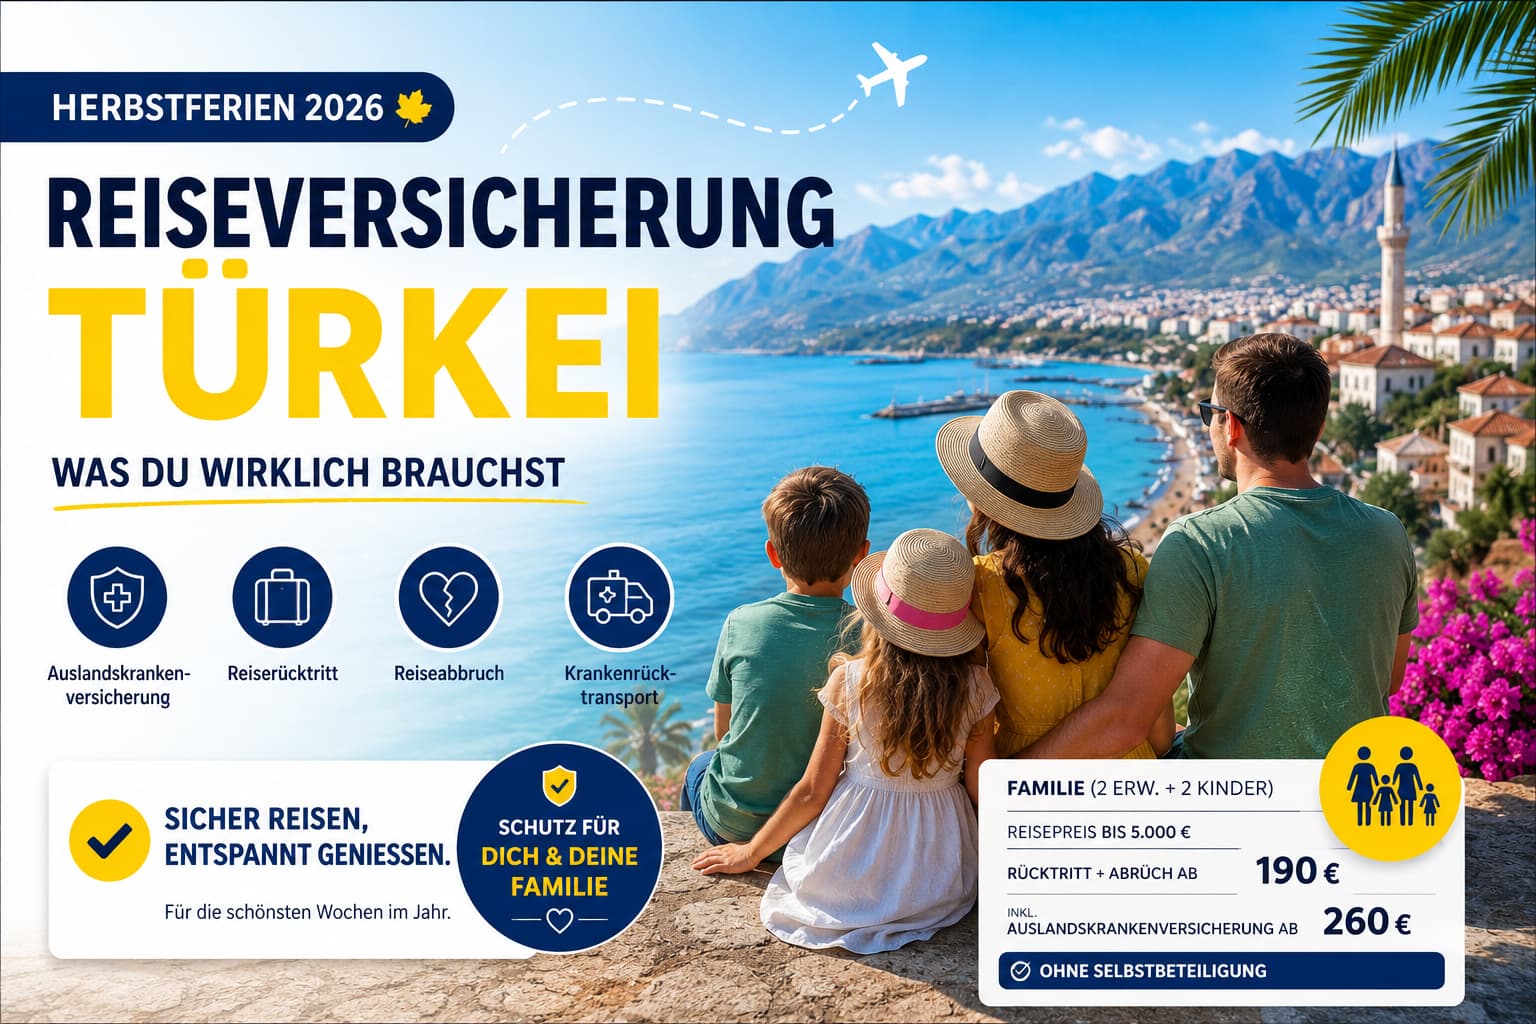
Ein Beispiel aus einem aktuellen Tarifvergleich: Bei einem Reisepreis bis 5.000 Euro liegt Reiserücktritt plus Reiseabbruch für zwei Erwachsene und zwei Kinder ab 190 Euro einmalig. Kommt die Auslandskrankenversicherung dazu, sind es ab 260 Euro einmalig – jeweils ohne Selbstbeteiligung.
ℹ️ Wichtig! Das ist ein Beispiel aus einem konkreten Tarifvergleich, kein allgemeiner Marktpreis. Je nach Anbieter, Alter und Leistungsumfang kann der Preis abweichen.
➜ Jetzt vergleichenKurz gesagt: Für gesetzlich Versicherte ist die Auslandskrankenversicherung der wichtigste Baustein für die Türkei. Reiserücktritt und Reiseabbruch schützen dagegen vor dem Verlust des bereits gezahlten Reisepreises.
Brauche ich für die Türkei eine Auslandskrankenversicherung?
Ja, für gesetzlich Versicherte ist das sehr empfehlenswert. Nicht, weil die GKV in der Türkei gar nichts übernimmt. Sondern weil ziemlich viele Lücken bleiben, gerade bei privaten Kliniken und beim Rücktransport.
Zwischen Deutschland und der Türkei gibt es zwar ein Sozialversicherungsabkommen, das auch die Krankenversicherung abdeckt. Ein Ersatz für eine private Auslandskrankenversicherung ist das trotzdem nicht.
Der entscheidende Unterschied zu den meisten europäischen Urlaubszielen: Die EHIC funktioniert in der Türkei einfach nicht.
Türkei-Urlaub in den Herbstferien 2026: Wie ist die Lage gerade?
Eine landesweite Reisewarnung gibt es für die Türkei nicht. Das Auswärtige Amt rät aber weiterhin von nicht notwendigen Reisen in bestimmte Grenzregionen zu Syrien und Irak ab – konkret genannt werden aktuell vor allem Şanlıurfa und Mardin. Die klassischen Urlaubsregionen an Riviera und Ägäis, also Antalya, Alanya, Bodrum oder die Gegend um Izmir und Dalaman, liegen davon weit entfernt.
Eine Sache gehört trotzdem in einen ehrlichen Artikel: Aktuell (Stand September 2026) meldet das Auswärtige Amt in Teilen der Türkei erhöhte Waldbrandgefahr, unter anderem in den Küstenregionen Muğla und Antalya. Das ist kein Grund für Panik, Brände in dieser Jahreszeit sind in der Region keine Seltenheit, und die Lage wird laufend aktualisiert, aber ein guter Grund, sich kurz vor Abreise nochmal die aktuellen Hinweise anzuschauen.
Dazu kommt die insgesamt volatile Sicherheitslage im Nahen Osten. Das Auswärtige Amt weist darauf hin, dass sich das auch auf die Türkei auswirken könnte, etwa durch Einschränkungen im Flugverkehr, sollte sich die Lage in der Region verschärfen.
Das heißt nicht, dass ein Türkei-Urlaub in den Herbstferien nicht stattfinden sollte. Es heißt nur: kurz vor der Abreise nochmal die aktuellen Hinweise checken, statt sich auf den Stand von vor drei Monaten zu verlassen.
Zur Einordnung für die Reiseplanung: Die Herbstferien 2026 liegen je nach Bundesland zwischen dem 5. Oktober und dem 6. November 2026.
Angst vor der Lage ist kein automatischer Versicherungsfall
Ein Missverständnis, das immer wieder auftaucht: „Wenn mir die Nachrichten zu unsicher sind, zahlt eben die Reiserücktrittsversicherung.“ Das stimmt so pauschal nicht.
Allgemeine Verunsicherung ist normalerweise kein versicherter Rücktrittsgrund. Eine Reiserücktrittsversicherung greift bei den Ereignissen, die im jeweiligen Vertrag konkret aufgeführt sind und eine offizielle Reisewarnung kann reiserechtlich nochmal etwas anderes bedeuten als ein klassischer Versicherungsfall. Beides darf man deshalb nicht durcheinanderbringen.
Was zahlt die Krankenkasse in der Türkei wirklich?
Die gesetzliche Krankenversicherung kann bestimmte medizinisch notwendige Leistungen in der Türkei übernehmen, aber nur im Rahmen des deutsch-türkischen Sozialversicherungsabkommens. Mit dem Leistungsumfang einer privaten Auslandskrankenversicherung ist das nicht vergleichbar.
Drei Dinge sind hier besonders wichtig:
- Die EHIC gilt nicht.
- Für gesetzlich Versicherte spielt der Auslandskrankenschein T/A 11 die zentrale Rolle.
- Einen Krankenrücktransport nach Deutschland übernimmt die GKV grundsätzlich nicht.
Warum die EHIC in der Türkei nicht gilt
Die Europäische Krankenversicherungskarte deckt vorübergehende Aufenthalte in bestimmten europäischen Staaten ab. Die Türkei gehört einfach nicht dazu, sie ist kein EU-Mitglied, auch wenn ein kleiner Landesteil geografisch in Europa liegt.
Stattdessen gibt es das eigene deutsch-türkische Sozialversicherungsabkommen. Viele Urlauber setzen ihre Gesundheitskarte gedanklich mit „gilt überall in Europa“ gleich, bei der Türkei ist das leider ein Trugschluss.
T/A 11: Der Auslandskrankenschein für die Türkei
So funktioniert der Auslandskrankenschein
Der T/A 11 ist die Anspruchsbescheinigung für gesetzlich Versicherte. Mit ihr lässt sich die medizinische Versorgung über das deutsch-türkische Sozialversicherungsabkommen nutzen.
Krankenkasse
T/A 11 vor der Reise bei der eigenen Krankenkasse anfordern.
T/A 11
Anspruchsbescheinigung und Ausweis mit in die Türkei nehmen.
SGK-Zweigstelle
Mit T/A 11 und Identitätsnachweis bei der SGK vorsprechen.
YUPASS
Die persönliche YUPASS-Nummer wird vergeben.
Behandlung
Die vorgesehene Versorgung über das SGK-System nutzen.
Wichtig: Der T/A 11 bedeutet nicht automatisch freie Behandlung in jeder Klinik. Entscheidend sind die Voraussetzungen des Sozialversicherungsabkommens und die vorgesehene Versorgung über das SGK-System.
Wer ohne diesen Nachweis oder außerhalb der vorgesehenen Struktur behandelt wird, bleibt zunächst auf den Kosten sitzen. Besonders heikel wird es bei privaten Kliniken.
Private Klinik in der Türkei: Wo das Kostenrisiko wirklich entsteht
Es macht einen großen Unterschied, ob du im vorgesehenen türkischen Kassensystem behandelt wirst oder als Privatpatient. Bei einer privaten Behandlung können die Rechnungen deutlich über dem liegen, was nach den Regeln des Sozialversicherungsabkommens übernommen wird.
Wo können Kosten auf dich zukommen?
Entscheidend ist, wo und unter welchen Bedingungen du behandelt wirst.
Vorgesehenes Kassensystem
geringeres KostenrisikoDie Behandlung erfolgt innerhalb der vorgesehenen Strukturen des Sozialversicherungsabkommens.
Private Klinik
Eigenleistung möglichPrivate Rechnungen können deutlich über den Erstattungsbeträgen des Abkommens liegen.
Außerhalb des Abkommens
hohes KostenrisikoErfolgt die Behandlung außerhalb der vorgesehenen Struktur, kann die GKV-Leistung entfallen.
Krankenrücktransport
separat absichernEin medizinisch notwendiger Rücktransport nach Deutschland gehört grundsätzlich nicht zum GKV-Leistungsumfang.
Private Auslandskrankenversicherung für Familien
Genau hier kann eine private Auslandskrankenversicherung sinnvoll sein: Sie kann Leistungslücken der GKV auffangen – zum Beispiel bei privaten Behandlungen, Eigenleistungen oder beim Rücktransport. Welche Kosten tatsächlich übernommen werden, hängt vom gewählten Tarif ab.
Das größte finanzielle Risiko: der Krankenrücktransport
Wenn im Urlaub wirklich etwas passiert, denken die meisten zuerst an die Arzt- oder Klinikrechnung. Finanziell entscheidender ist oft etwas anderes.
ℹ️ Wichtig! Die gesetzliche Krankenkasse zahlt keinen Krankenrücktransport aus der Türkei nach Deutschland.
➜ Jetzt absichern !Wie teuer das werden kann, zeigen Zahlen des ADAC: Ein Intensivtransport mit einem Ambulanzflugzeug kostet aus Antalya rund 31.000 Euro – von weiter entfernten Zielen kann es je nach Aufwand und Ausstattung auch in den sechsstelligen Bereich gehen. Genau an diesem Punkt zeigt sich, warum eine Auslandskrankenversicherung mehr ist als ein nettes Extra.
„Medizinisch notwendig“ oder „medizinisch sinnvoll“, warum die Formulierung letztendlich entscheidet
Beim Tarifvergleich lohnt sich ein genauer Blick in die Versicherungsbedingungen. Denn „medizinisch notwendig“ und „medizinisch sinnvoll“ bedeuten nicht dasselbe.
Medizinisch notwendig ist ein Rücktransport vereinfacht gesagt dann, wenn vor Ort keine angemessene Behandlung möglich ist. Medizinisch sinnvoll kann ein Rücktransport dagegen auch dann sein, wenn eine Behandlung vor Ort grundsätzlich machbar wäre, eine Rückkehr nach Deutschland aus medizinischer Sicht aber die bessere Option ist.
Für dich als Reisenden heißt das: nicht nur schauen, ob „Rücktransport“ im Vertrag steht, sondern unter welchen Bedingungen genau er greift.
⚡ Mein Tipp:
Frag nicht nur, ob ein Rücktransport enthalten ist. Frag, unter welchen Voraussetzungen der Versicherer ihn tatsächlich organisiert und bezahlt. Genau da trennt sich in der Praxis die Spreu vom Weizen.
Jetzt Vergleichen →Welche Reiseversicherungen sind für die Türkei sinnvoll?
Nicht jede Reiseversicherung ist automatisch notwendig. Entscheidend ist, welche Risiken wirklich bestehen und was durch bereits vorhandene Versicherungen schon abgedeckt ist.
Auslandskrankenversicherung
Basis-SchutzSie schützt vor den finanziellen Folgen von Krankheit oder Unfall während der Reise. Für gesetzlich Versicherte ist sie bei einer Türkei-Reise besonders wichtig.
Privathaftpflicht
Bestehenden Schutz prüfenEine separate Reisehaftpflicht ist häufig nicht nötig, wenn bereits eine gute Privathaftpflicht besteht. Diese bietet oft auch im Ausland Versicherungsschutz.
Reiserücktrittsversicherung
Vor ReisebeginnSie greift, wenn die Reise aus einem versicherten Grund vor Reiseantritt nicht angetreten werden kann, etwa wegen einer unerwarteten schweren Erkrankung oder eines Unfalls.
Reiseabbruchversicherung
Nach ReisebeginnSie greift, wenn die Reise bereits begonnen hat und aus einem versicherten Grund vorzeitig beendet werden muss. Je nach Tarif können zusätzliche Rückreisekosten oder nicht genutzte Reiseleistungen abgesichert sein.
Reiseunfallversicherung
Bestehenden Unfallschutz prüfenSie kann die finanziellen Folgen eines Unfalls während der Reise abfedern. Wer bereits eine private Unfallversicherung besitzt, sollte zuerst prüfen, ob diese auch im Ausland gilt.
Reisegepäckversicherung
Vor allem bei wertvollem GepäckSie kann je nach Tarif bei Diebstahl, Beschädigung oder bestimmten Verlustfällen einspringen. Bei normalem Urlaubsgepäck ist sie jedoch nicht für jeden notwendig.
Nicht möglichst viele Versicherungen abschließen
Entscheidend ist, zuerst zu prüfen, was bereits abgesichert ist. Gerade bei Haftpflicht und Unfall kann eine zusätzliche Reiseversicherung sonst schlicht unnötig sein. Für die meisten gesetzlich Versicherten sollte der erste Blick dagegen der Auslandskrankenversicherung gelten.
Was kostet eine Reiseversicherung für eine Familie?
Für zwei Erwachsene und zwei Kinder kann der Versicherungsbeitrag im Verhältnis zum Reisepreis überraschend klein ausfallen. Hier ein Beispiel aus einem aktuellen Tarifvergleich für eine Woche Türkei in den Herbstferien.
Reisepreis bis 4.000 €
Reisepreis bis 5.000 €
Reisepreis bis 5.000 €
Bei einem Reisepreis von 5.000 € entsprechen 260 € Beitrag nur etwa 5,2 % des gesamten Reisepreises.
Die entscheidende Frage ist nicht nur, was die Versicherung kostet.
Bei einer Reise von 5.000 € sind 260 € für ein umfangreicheres Versicherungspaket ein überschaubarer Teil des Reisebudgets. Im Schadenfall können dagegen schnell mehrere Tausend Euro auf dem Spiel stehen – bei einem medizinischen Notfall unter Umständen deutlich mehr.
Bedarfsgerechte Angebote entdecken
jetzt kostenlos vergleichen
Jetzt vergleichen → Kostenlose Beratung →Wichtig: Das sind Beispielpreise eines konkreten Tarifvergleichs, keine allgemeingültigen Marktpreise. Alter, Reisepreis, Reisedauer und Leistungsumfang wirken sich auf den tatsächlichen Beitrag aus.
Lohnt sich der Schutz für eine Woche Türkei überhaupt?
Eine Woche klingt nach einem kleinen Zeitraum, aber nicht automatisch nach einem kleinen Risiko. Entscheidend ist eher diese Frage:
Wie viel Geld verliere ich, wenn ich kurzfristig nicht reisen kann – und welche medizinischen Kosten müsste ich im Ernstfall selbst tragen?
Bei einer vierköpfigen Familie mit 5.000 Euro Reisepreis können allein die Stornokosten erheblich sein. Noch wichtiger ist aber der medizinische Schutz: Die Auslandskrankenversicherung soll nicht in erster Linie den harmlosen Arztbesuch abdecken. Ihr eigentlicher Wert zeigt sich bei den großen, schwer kalkulierbaren Risiken – stationäre Behandlung, Assistance, Rücktransport.
Muss ich wirklich jede Versicherung abschließen?
Nein. Eine gute Beratung erklärt auch, was nicht zwingend zusätzlich nötig ist.
Wer bereits eine private Krankenversicherung mit umfassendem Auslandsschutz hat, sollte zuerst die eigenen Bedingungen prüfen. Viele PKV-Tarife bieten mehr Auslandsleistungen als die GKV, das heißt aber nicht, dass jeder Tarif automatisch alles unbegrenzt abdeckt.
Auch eine bestehende Privathaftpflicht gilt je nach Tarif bereits im Ausland. Ein Zusatzabschluss ist für einen kurzen Türkei-Urlaub dann nicht automatisch nötig.
Grundsatz: Erst prüfen, was schon da ist. Dann gezielt die Lücken schließen. Das vermeidet Doppelversicherungen und macht die Entscheidung nachvollziehbarer.
Checkliste vor der Türkei-Reise
- Aktuelle Reise- und Sicherheitshinweise des Auswärtigen Amts prüfen
- Prüfen, ob das Reiseziel in einer betroffenen Grenz- oder Waldbrandregion liegt
- Als gesetzlich Versicherter T/A 11 bei der Krankenkasse klären
- Prüfen, ob bereits eine private Auslandskrankenversicherung besteht
- Bedingungen zum Krankenrücktransport genau lesen
- Auf „medizinisch sinnvoll“ bzw. die konkrete Leistungsformulierung achten
- Prüfen, ob Reiserücktritt und Reiseabbruch gebraucht werden
- Bestehende PKV- oder Kreditkartenleistungen kontrollieren
- Versicherte Reisepersonen und Reisepreis korrekt angeben
- Flugstatus und Reiseunterlagen kurz vor Abreise prüfen
- Wichtige Versicherungs- und Notfallnummern griffbereit speichern
- Eintragung in die Krisenvorsorgeliste „Elefand“ prüfen
Welche Versicherung passt zu welchem Risiko?
| Risiko | Passender Schutz |
|---|---|
| Krankheit oder Unfall in der Türkei | Auslandskrankenversicherung |
| Rücktransport nach Deutschland | Auslandskrankenversicherung mit entsprechender Rücktransportleistung |
| Reise kann vor Abflug nicht angetreten werden | Reiserücktritt |
| Reise muss vorzeitig beendet werden | Reiseabbruch |
| Gepäck geht verloren oder wird beschädigt | ggf. Reisegepäckversicherung |
| Unfall- oder Bergungsrisiken | abhängig vom bestehenden Unfallschutz und Tarif |
Eine Reiseversicherung ist also kein einzelnes Produkt mit einer Funktion – Auslandskrankenversicherung, Reiserücktritt und Reiseabbruch lösen jeweils ein anderes Problem.
Worauf du bei der Tarifauswahl wirklich achten solltest
Der Preis allein sagt wenig über die Qualität eines Tarifs. Entscheidend sind die Bedingungen.
Bei der Auslandskrankenversicherung: ausreichende Versicherungssummen, stationäre und ambulante Behandlung, Medikamente, Zahnbehandlung bei akuten Beschwerden, Assistance und Erreichbarkeit, Organisation des Rücktransports, eine möglichst umfassende Rücktransportklausel, Regelungen zu Vorerkrankungen, Ausschlüsse für bestimmte Aktivitäten, Selbstbeteiligung.
Bei Reiserücktritt und Reiseabbruch: versicherte Rücktrittsgründe, versicherte Abbruchgründe, Höhe der maximal abgesicherten Reisekosten, Regelungen für mitreisende Familienmitglieder, Selbstbeteiligung, Abschlussfristen, Regelungen bei Vorerkrankungen.
Ein pauschales „Reiserücktritt ist enthalten“ reicht für einen echten Vergleich nicht aus – die Bedingungen entscheiden.
Was, wenn ich wegen der aktuellen Lage gar nicht mehr reisen will?
Eine persönliche Sorge wegen der politischen Lage ist kein automatischer Rücktrittsgrund, das gilt gerade für die Türkei-Reise im Herbst 2026.
Die Sicherheitslage kann sich ändern, das AA weist auf bestimmte Regionen und die volatile Lage im Nahen Osten hin. Daraus folgt aber nicht, dass eine private Reiserücktrittsversicherung jede freiwillige Stornierung übernimmt.
Zwei Dinge gehören deshalb auseinandergehalten:
Reiserecht: Was passiert, wenn der Veranstalter die Reise absagt oder eine offizielle Reisewarnung besteht? #
Versicherungsrecht: Welche konkreten Ereignisse lösen laut Vertrag eine Leistung aus?
Das sind zwei verschiedene Baustellen.
Das Wichtigste für Familien auf einen Blick
1. Die EHIC gilt in der Türkei nicht. Für gesetzlich Versicherte gelten die Regeln des deutsch-türkischen Sozialversicherungsabkommens.
2. Der T/A 11 ist für gesetzlich Versicherte wichtig. Am besten schon vor der Reise bei der Krankenkasse klären.
3. Die GKV zahlt keinen Krankenrücktransport. Genau hier kann eine private Auslandskrankenversicherung die entscheidende Lücke schließen.
4. Reiserücktritt und Reiseabbruch sind zwei verschiedene Versicherungen. Der eine gilt vor, der andere während der Reise.
5. Für eine Familie bleibt der Schutz meist überschaubar. Im Beispiel: Rücktritt plus Abbruch ab 190 Euro, inklusive Auslandskrankenversicherung ab 260 Euro – jeweils ohne Selbstbeteiligung.
Ihre Reise optimal abgesichert!
jetzt kostenlos vergleichen
Jetzt vergleichen → Kostenlose Beratung →FAQ: Häufige Fragen zur Reiseversicherung Türkei
Nein. Die Europäische Krankenversicherungskarte gilt in der Türkei nicht. Für gesetzlich Versicherte greift stattdessen das deutsch-türkische Sozialversicherungsabkommen mit eigenem Verfahren.
Für gesetzlich Versicherte ist sie sehr empfehlenswert. Sie schließt Lücken, die die GKV lässt – etwa beim Krankenrücktransport oder bei bestimmten privaten Behandlungskosten.
Der Auslandskrankenschein für die Türkei, über den gesetzlich Versicherte Leistungen aus dem Sozialversicherungsabkommen nutzen können. Am besten vor der Reise bei der eigenen Krankenkasse anfordern.
Unter den Voraussetzungen des Sozialversicherungsabkommens können bestimmte medizinisch notwendige Leistungen übernommen werden – der Schutz ist aber begrenzt und keinesfalls mit einer umfassenden privaten Auslandskrankenversicherung vergleichbar.
Nein. Ein Krankenrücktransport nach Deutschland gehört grundsätzlich nicht zu den GKV-Leistungen.
Laut ADAC kostet ein Intensivtransport mit dem Ambulanzflugzeug aus Antalya rund 31.000 Euro. Von weiter entfernten Zielen kann es je nach medizinischem Aufwand auch in den sechsstelligen Bereich gehen.
Er kann auch dann greifen, wenn eine Behandlung vor Ort grundsätzlich möglich wäre, eine Rückkehr nach Deutschland aus medizinischer Sicht aber sinnvoller erscheint. Die genaue Definition steht in den jeweiligen Versicherungsbedingungen.
Was ist der Unterschied zwischen Reiserücktritt und Reiseabbruch?
Reiserücktritt greift bei einem versicherten Ereignis vor Reisebeginn. Reiseabbruch greift, wenn die Reise bereits läuft und aus einem versicherten Grund vorzeitig beendet werden muss.
Nicht automatisch. Allgemeine Verunsicherung ist grundsätzlich kein versicherter Rücktrittsgrund. Entscheidend sind die konkreten Vertragsbedingungen bzw. gegebenenfalls die reiserechtliche Situation bei einer offiziellen Reisewarnung.
Im Beispiel: Reiserücktritt plus Reiseabbruch ab 190 Euro einmalig bei Reisepreis bis 5.000 Euro, inklusive Auslandskrankenversicherung ab 260 Euro – beides ohne Selbstbeteiligung. Tatsächliche Tarife können abweichen.
Nicht zwingend. Erst die bestehenden PKV-Bedingungen prüfen – viele Tarife enthalten Auslandsleistungen, aber Umfang und Rücktransport unterscheiden sich je nach Tarif.
Die Herbstferien liegen je nach Bundesland zwischen dem 5. Oktober und 6. November 2026. Ob sich die Reise lohnt, hängt neben dem Wetter auch von der zum Reisezeitpunkt aktuellen Sicherheitslage ab – die Hinweise des Auswärtigen Amts also kurz vor Abreise nochmal checken.